Gestion locative

Taxe d'habitation et parking privé : quelle est la règle fiscale actuelle ?

Depuis la suppression définitive de la taxe d'habitation sur la résidence principale en 2023, les garages, boxes et places de parking rattachés à un logement principal sont totalement exonérés d'impôt local. Désormais, la taxe d'habitation ne s'applique plus qu'aux dépendances des résidences secondaires, à condition qu'elles soient situées à moins d'un kilomètre du logement et réservées à un usage privatif au 1er janvier.
11.08.2026•Lisa•5 minutes
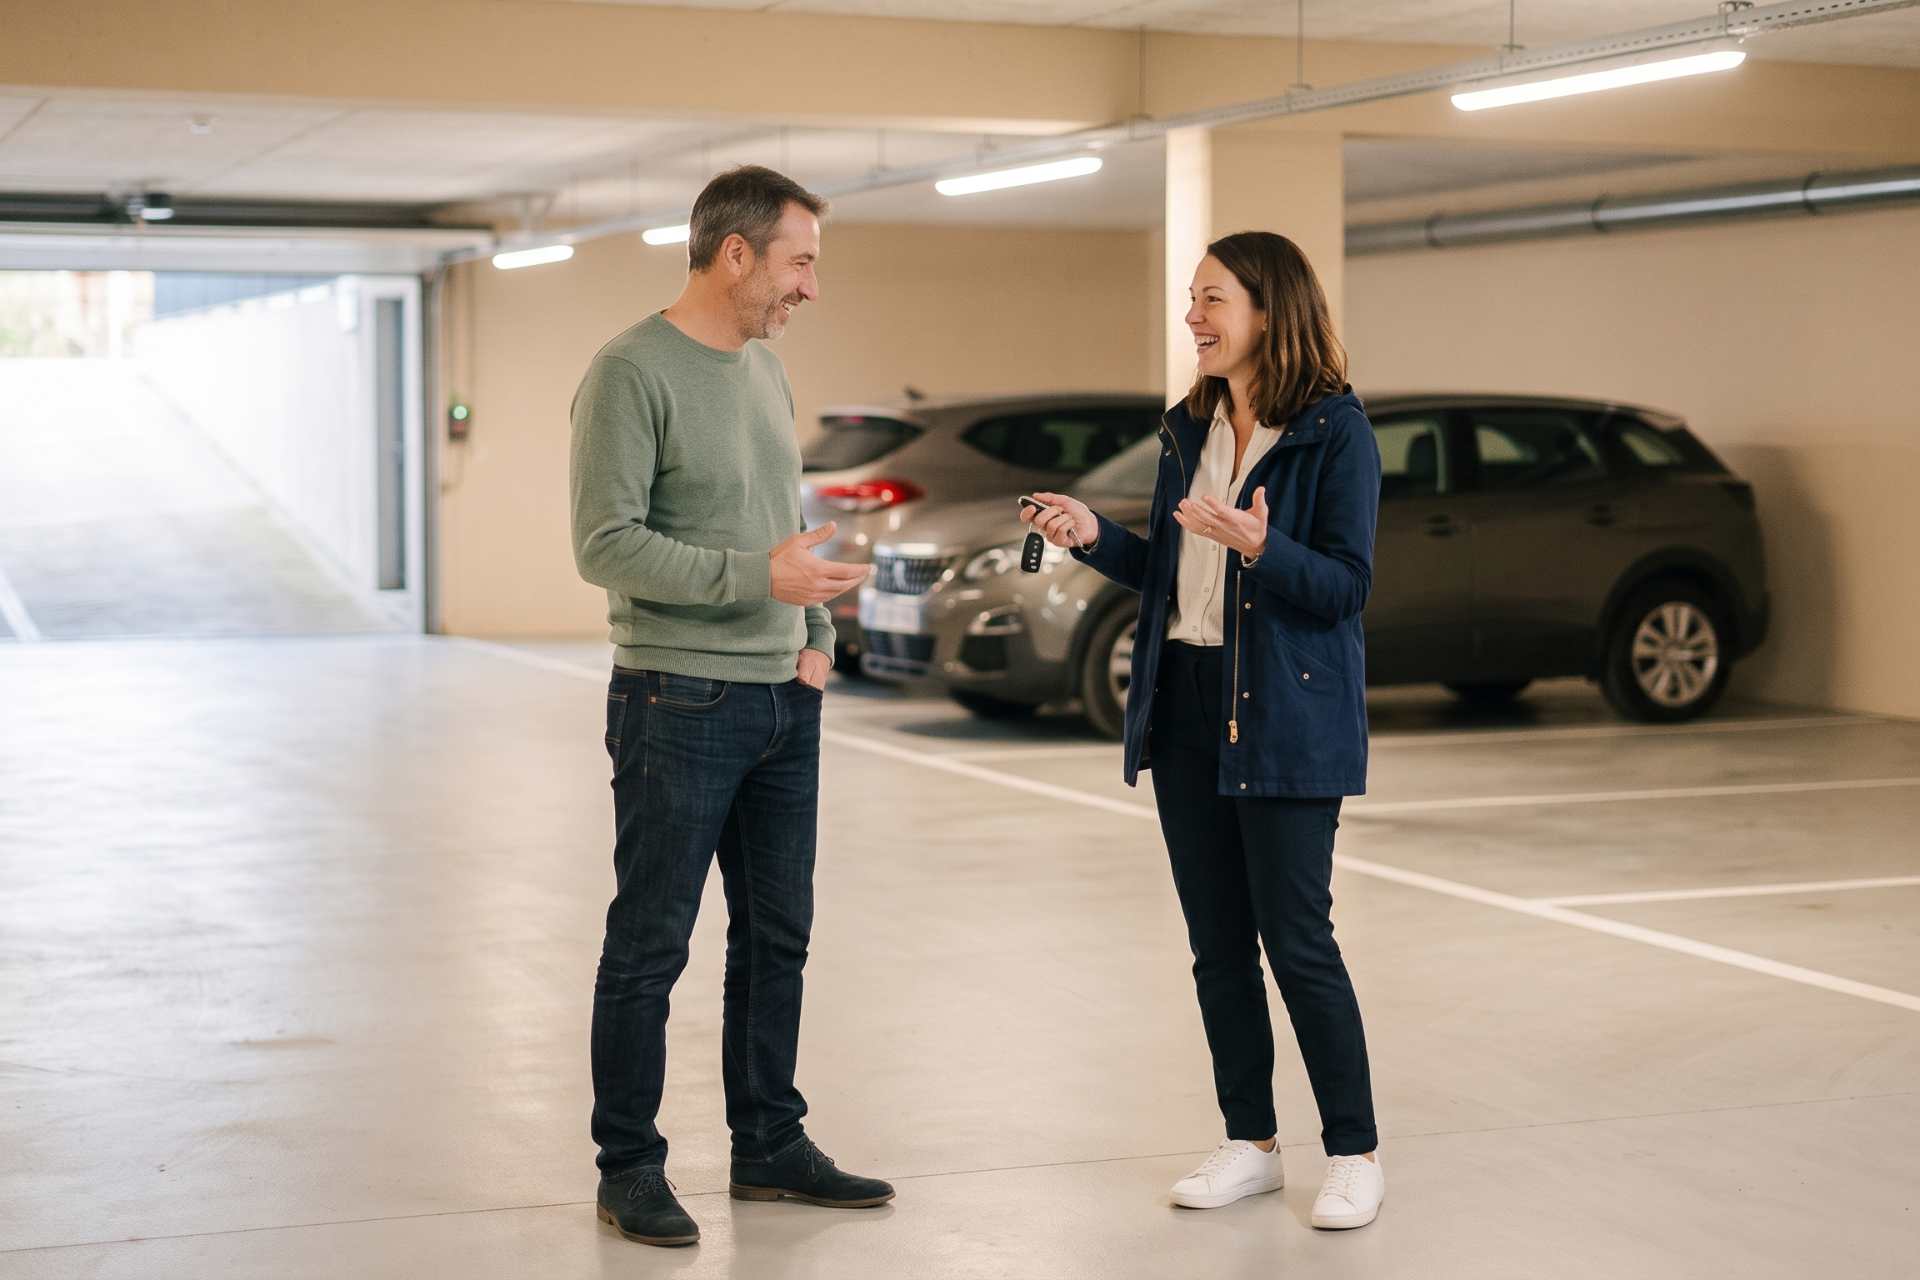
Agent immobilier remettant les clés d'une place de stationnement à un client dans un parking sous-sol sécurisé

La fin de la taxe d'habitation sur la résidence principale

Engagée en 2018, la réforme fiscale visant à supprimer la taxe d’habitation sur les résidences principales s’est déroulée de manière progressive. Un premier seuil de 80 % de la population, correspondant aux foyers les plus modestes, a été exonéré dès l’année 2020. La suppression totale pour les 20 % de ménages restants s’est concrétisée le 1er janvier 2023.

En conséquence, un parking, un garage ou un box rattaché à une résidence principale ne fait plus l’objet d’une taxe d’habitation.

L'application de la taxe sur les dépendances de résidences secondaires

La taxe d’habitation reste pleinement applicable pour les résidences secondaires et leurs dépendances (garages, boxes, remises et places de parking privatives).

Pour qu’un espace de stationnement soit imposé au titre de dépendance d’une résidence secondaire, deux conditions principales doivent être réunies :

La règle de la distance (1 kilomètre) : Si le parking ou le garage est situé à une distance inférieure à 1 km de la résidence secondaire, il est considéré comme une dépendance et fait l’objet d’un avis de taxe d’habitation. En revanche, s’il se trouve à plus de 1 km du logement, il est exonéré.

L’aménagement en copropriété : Dans un immeuble collectif, seules les places de stationnement situées dans un espace clos (box, sous-sol) et attribuées à l’usage personnel d’un occupant sont imposables.

L’imposition est annuelle et dépend strictement de la situation d’occupation et d’utilisation réelle du bien au 1er janvier de l’année d’imposition concernée.

Base de calcul et répartition : qui doit payer ?

La taxe d’habitation et la taxe foncière s’appuient sur la même base de calcul : la valeur locative cadastrale du bien, qui représente le loyer annuel théorique qu’il produirait, combinée aux taux votés par les collectivités locales. Conformément à l’article 1409 du Code général des impôts (CGI), l’administration fiscale intègre dans cette évaluation la surface du logement, les équipements de confort intérieur (WC, baignoire, douche, lavabo, gaz, électricité, eau courante, chauffage) rapportés en mètres carrés supplémentaires, les annexes (entrées, couloirs, placards) et les dépendances incorporées.

La répartition des charges fiscales s’effectue selon des critères précis :

La taxe foncière : Elle est adressée et réglée exclusivement par le propriétaire (ou l’usufruitier) du bien, qu’il l’occupe lui-même ou qu’il le loue.

La taxe d’habitation : Elle est due et réglée par l’occupant au 1er janvier. Il s’agit du locataire si le garage est compris dans son bail, ou du propriétaire s’il s’en réserve l’usage ou si le lot est vacant.

Contrairement à la taxe foncière, qui est répartie entre le vendeur et l’acheteur proportionnellement à la durée d’occupation au cours de l’année de vente, la taxe d’habitation est établie au nom de celui qui utilisait le bien au 1er janvier. L’occupant à cette date doit s’en acquitter pour l’année entière, même s’il quitte les lieux le 2 janvier. À l’inverse, un nouvel arrivant emménageant à partir du 2 janvier ne la paie pas pour l’année en cours.

Cas d'exonération et l'alternative du self-stockage

L’exonération de la taxe d’habitation sur les espaces de stationnement s’applique dans deux situations principales :

Une localisation située à plus de 1 kilomètre de la résidence secondaire.

Une utilisation prioritaire ou exclusive réservée à des motivations professionnelles.

Pour le stockage de meubles et d’effets personnels, la location d’un garde-meuble ou d’un box de self-stockage géré par une entreprise spécialisée constitue une alternative totalement exonérée : les particuliers et les professionnels n’ont à payer ni taxe foncière ni taxe d’habitation sur cet espace.

Modalités de paiement et mensualisation

Pour les contribuables redevables de la taxe d’habitation sur une résidence secondaire ou ses dépendances, le paiement peut être étalé. Pour admettre le prélèvement mensuel de ses impôts locaux pour l’année suivante, le contribuable doit impérativement effectuer sa demande auprès de l’administration fiscale au plus tard le 15 décembre de l’année en cours.

À la Une
Ces articles pourraient vous plaire
Espace de vie ouvert comprenant un salon avec canapé gris, une table à manger et une kitchenette équipée en bois clair
12.08.2026
Gestion locative

Louer un logement meublé : quels sont les avantages et les règles fiscales pour le bailleur ?

Location nue ou meublée : quel choix pour rentabiliser son investissement ?
Vide ou meublé, le choix d'un logement locatif ne se résume pas à une question de confort : il engage des règles juridiques, fiscales et de rendement bien distinctes. Un bien meublé se loue en moyenne 10 à 25 % plus cher qu'un logement vide, un différentiel qui compense en partie les frais de mobilier et offre en échange plus de souplesse contractuelle et un cadre fiscal spécifique.
Lire l'article
Étiquette énergie indiquant la classe A++ sur une échelle de performance thermique pour un bâtiment
12.08.2026
Gestion locative

Diagnostic de Performance Énergétique (DPE) : réformes, nouvelles méthodes et calendrier des obligations

Le Diagnostic de Performance Énergétique (DPE) constitue la pierre angulaire du Dossier de Diagnostics Techniques (DDT) obligatoire lors de la vente ou de la mise en location d'un bien immobilier. Évaluant la consommation d'énergie annuelle et l'empreinte carbone de chaque logement (avec des notes allant de A à G), ce document technique a subi de profondes transformations pour renforcer sa fiabilité et s'inscrire dans le calendrier de rénovation énergétique des bâtiments.
Lire l'article
negociation immobiliere conseil client a domicile negociation nantes social client 3x2
12.08.2026
Gestion locative

Sécuriser son patrimoine immobilier : comment ça marche ?

L'investissement immobilier est utile pour construire et protéger son patrimoine. Cependant, la propriété immobilière peut également comporter des risques. Pour assurer la sécurité de son patrimoine immobilier, il est alors nécessaire d'être informé sur certaines notions, que vous soyez un investisseur immobilier expérimenté ou un propriétaire débutant. Coup de projecteur sur 5 moyens existants pour éclairer la position du bailleur, mais aussi celle du locataire.
Lire l'article