Gestion locative

Exonération impôt location meublée : conditions et plafonds 2025-2026

Exonération d'impôt sur la location meublée : quelles conditions respecter en 2026 ? Plafonds de loyers, CFE et démarches explicités par nos experts. (154 caractères)
30.07.2026•Pauline Brachet•10 minutes

Résumé des points clés (En bref)

  • Régime d’exonération totale (Article 35 bis I du CGI) : Prorogé jusqu’au 31 décembre 2026 pour la location d’une ou plusieurs pièces meublées au sein de votre résidence principale.
  • Condition d’affectation : Le bien doit constituer la résidence principale du locataire (ou sa résidence temporaire sous contrat saisonnier).
  • Plafonds de loyer annuel par m² (hors charges) :
    • Revenus 2025 : 213 € en Île-de-France / 157 € en province.
    • Revenus 2026 : 215 € en Île-de-France / 159 € en province.
  • Avertissement fiscal (Effet de seuil) : Le dépassement du plafond, même d’un euro, rend l’intégralité des loyers perçus imposable.
  • Cotisation Foncière des Entreprises (CFE) : Exonération automatique pour la location de pièces de la résidence principale sous loyer raisonnable ou si les recettes annuelles sont inférieures à 5 000 €.

Comment fonctionne l'exonération d’impôt pour la location meublée ?

Au même titre qu’un salaire, une pension de retraite ou une plus-value mobilière, les revenus locatifs entrent dans le calcul de l’impôt sur le revenu. Pourtant, certains bailleurs échappent tout à fait légalement à cette règle commune. Les textes officiels prévoient un régime d’exonération à 100 % d’impôt sur le revenu et de prélèvements sociaux pour les locations situées au sein de la résidence principale d’un propriétaire.

Ce dispositif fiscal est très fréquent dans les villes universitaires et les zones tendues, où des particuliers mettent à disposition d’étudiants ou de salariés une chambre ou plusieurs pièces de leur domicile habituel contre le versement d’un loyer.

Cette exonération totale sur les revenus locatifs courants est encadrée par l’article 35 bis I du Code Général des Impôts (CGI) et est prorogée jusqu’au 31 décembre 2026.

Qu'est-ce qu'un logement meublé selon la loi ?

L’avantage fiscal s’applique exclusivement aux logements meublés. Un logement est qualifié de meublé lorsqu’il est doté d’une gamme de mobilier et d’équipements suffisante pour permettre au locataire de s’y installer immédiatement sans frais personnels.

Cette notion est précisée par le décret du 31 juillet 2015 (issu de la Loi ALUR de 2014), qui dresse la liste minimale des éléments obligatoires à mettre en place à l’intérieur du logement :

  • Une literie comprenant couette ou couverture
  • Un dispositif d’occultation des fenêtres dans les pièces destinées à être utilisées comme chambre à coucher
  • Des plaques de cuisson
  • Un four ou un four à micro-ondes
  • Un réfrigérateur et un congélateur (ou un compartiment à glace)
  • La vaisselle nécessaire à la prise des repas et des ustensiles de cuisine
  • Une table et des sièges
  • Des étagères de rangement
  • Des luminaires
  • Du matériel d’entretien ménager adapté aux caractéristiques du logement

Les conditions d'éligibilité liées au locataire et au bien

À ces prérequis matériels s’ajoutent trois conditions cumulatives obligatoires :

  1. Intégration au logement : La pièce louée doit faire partie intégrante de votre résidence principale. Les dépendances indépendantes avec un accès séparé (comme un studio au fond du jardin ou un garage aménagé) sont exclues de cette exonération.
  2. Résidence du locataire : Le bien loué doit constituer la résidence principale du locataire ou, à défaut, sa résidence temporaire s’il justifie d’un contrat de travail de type saisonnier. La location saisonnière de courte durée (type Airbnb) à une clientèle de passage est exclue du dispositif de l’article 35 bis I.
  3. Normes de décence : Le logement doit répondre impérativement aux normes de décence (surface minimale de 9 mètres carrés et hauteur sous plafond d’au moins 2,20 mètres). Dans le contrat de bail, le propriétaire doit également garantir au locataire l’accès aux parties communes.
meublée

Plafonds de loyers 2025-2026 : ne pas dépasser la limite

Pour bénéficier de l’exonération d’impôt, les loyers pratiqués doivent impérativement respecter un plafonnement fixé annuellement par l’État (notion de « loyer raisonnable »).

Les plafonds officiels par m² (hors charges)

  • Pour les revenus perçus en 2025 (déclarés au printemps 2026) :
  • Île-de-France : 213 € / m² / an
  • Autres régions (Province) : 157 € / m² / an

Pour les revenus perçus en 2026 (déclarés au printemps 2027) :

  • Île-de-France : 215 € / m² / an
  • Autres régions (Province) : 159 € / m² / an

Cas pratiques de calcul de loyer

Exemple 1 : Location d’une chambre en province (2026)

Un propriétaire loue une chambre de 15 m² située dans sa résidence principale en province. Pour rester totalement exonéré d’impôt en 2026, le loyer mensuel maximum hors charges ne devra pas dépasser 198,75 € / mois.
Calcul : (15 m² × 159 €) / 12 mois = 198,75 €.

Exemple 2 : Location d’une chambre en Île-de-France (2026)

Pour la même chambre de 15 m² située en région parisienne, le loyer mensuel hors charges sera plafonné à 268,75 € / mois.
Calcul : (15 m² × 215 €) / 12 mois = 268,75 €.

Attention à l’effet de seuil : Les plafonds sont strictement étanches. Si vous dépassez le montant autorisé, même de quelques euros, vous perdez l’intégralité du bénéfice de l’exonération. L’ensemble des loyers perçus devient alors imposable dès le premier euro.


Chambres d'hôtes et autres régimes d'exonération

Outre la location d’une pièce à titre de résidence principale, d’autres cas de figure permettent de réduire ou d’annuler votre imposition locative :

La location de chambres d'hôtes (Article 35 bis II du CGI)

Si vous louez habituellement une ou plusieurs pièces de votre résidence principale (ou secondaire dont vous vous réservez la jouissance le reste de l’année) à des personnes n’y élisant pas domicile, vous êtes exonéré d’impôt si vos recettes annuelles ne dépassent pas 760 € TTC par an. Ce plafond inclut le loyer ainsi que les prestations accessoires (petit-déjeuner, linge). En cas de dépassement de 760 €, la totalité des revenus est imposable.

Le seuil d'imposition minimal sous le régime Micro-BIC

En dehors des exonérations spécifiques, si vous relevez du régime Micro-BIC et que vos recettes locatives brutes annuelles sont inférieures à 305 €, vous ne paierez aucun impôt sur ce revenu grâce à l’application de l’abattement forfaitaire garanti de 305 €.

Exonération de la Cotisation Foncière des Entreprises (CFE)

La location meublée est une activité commerciale généralement assujettie à la CFE. Cependant, des exonérations totales ou temporaires existent :

  • Exonération de résidence principale : L’exonération de CFE est automatique si vous louez une partie de votre habitation principale sous les conditions de loyer raisonnable de l’article 35 bis I du CGI.
  • Seuil de recettes : Tout loueur (LMNP ou LMP) dont les recettes locatives de l’année N-2 sont inférieures ou égales à 5 000 € est exonéré de CFE.
  • Début d’activité : Exonération totale la première année civile d’activité.
  • Gîtes et chambres d’hôtes : Exonération permanente de CFE sur l’habitation personnelle, sauf délibération contraire de la commune ou du regroupement intercommunal.

Exonérations géographiques : Possibilité d’exonérations temporaires sur délibération locale pour les biens situés dans des zones prioritaires (zones FRR / France Ruralités Revitalisation, ZFU-TE, QPV, BER).

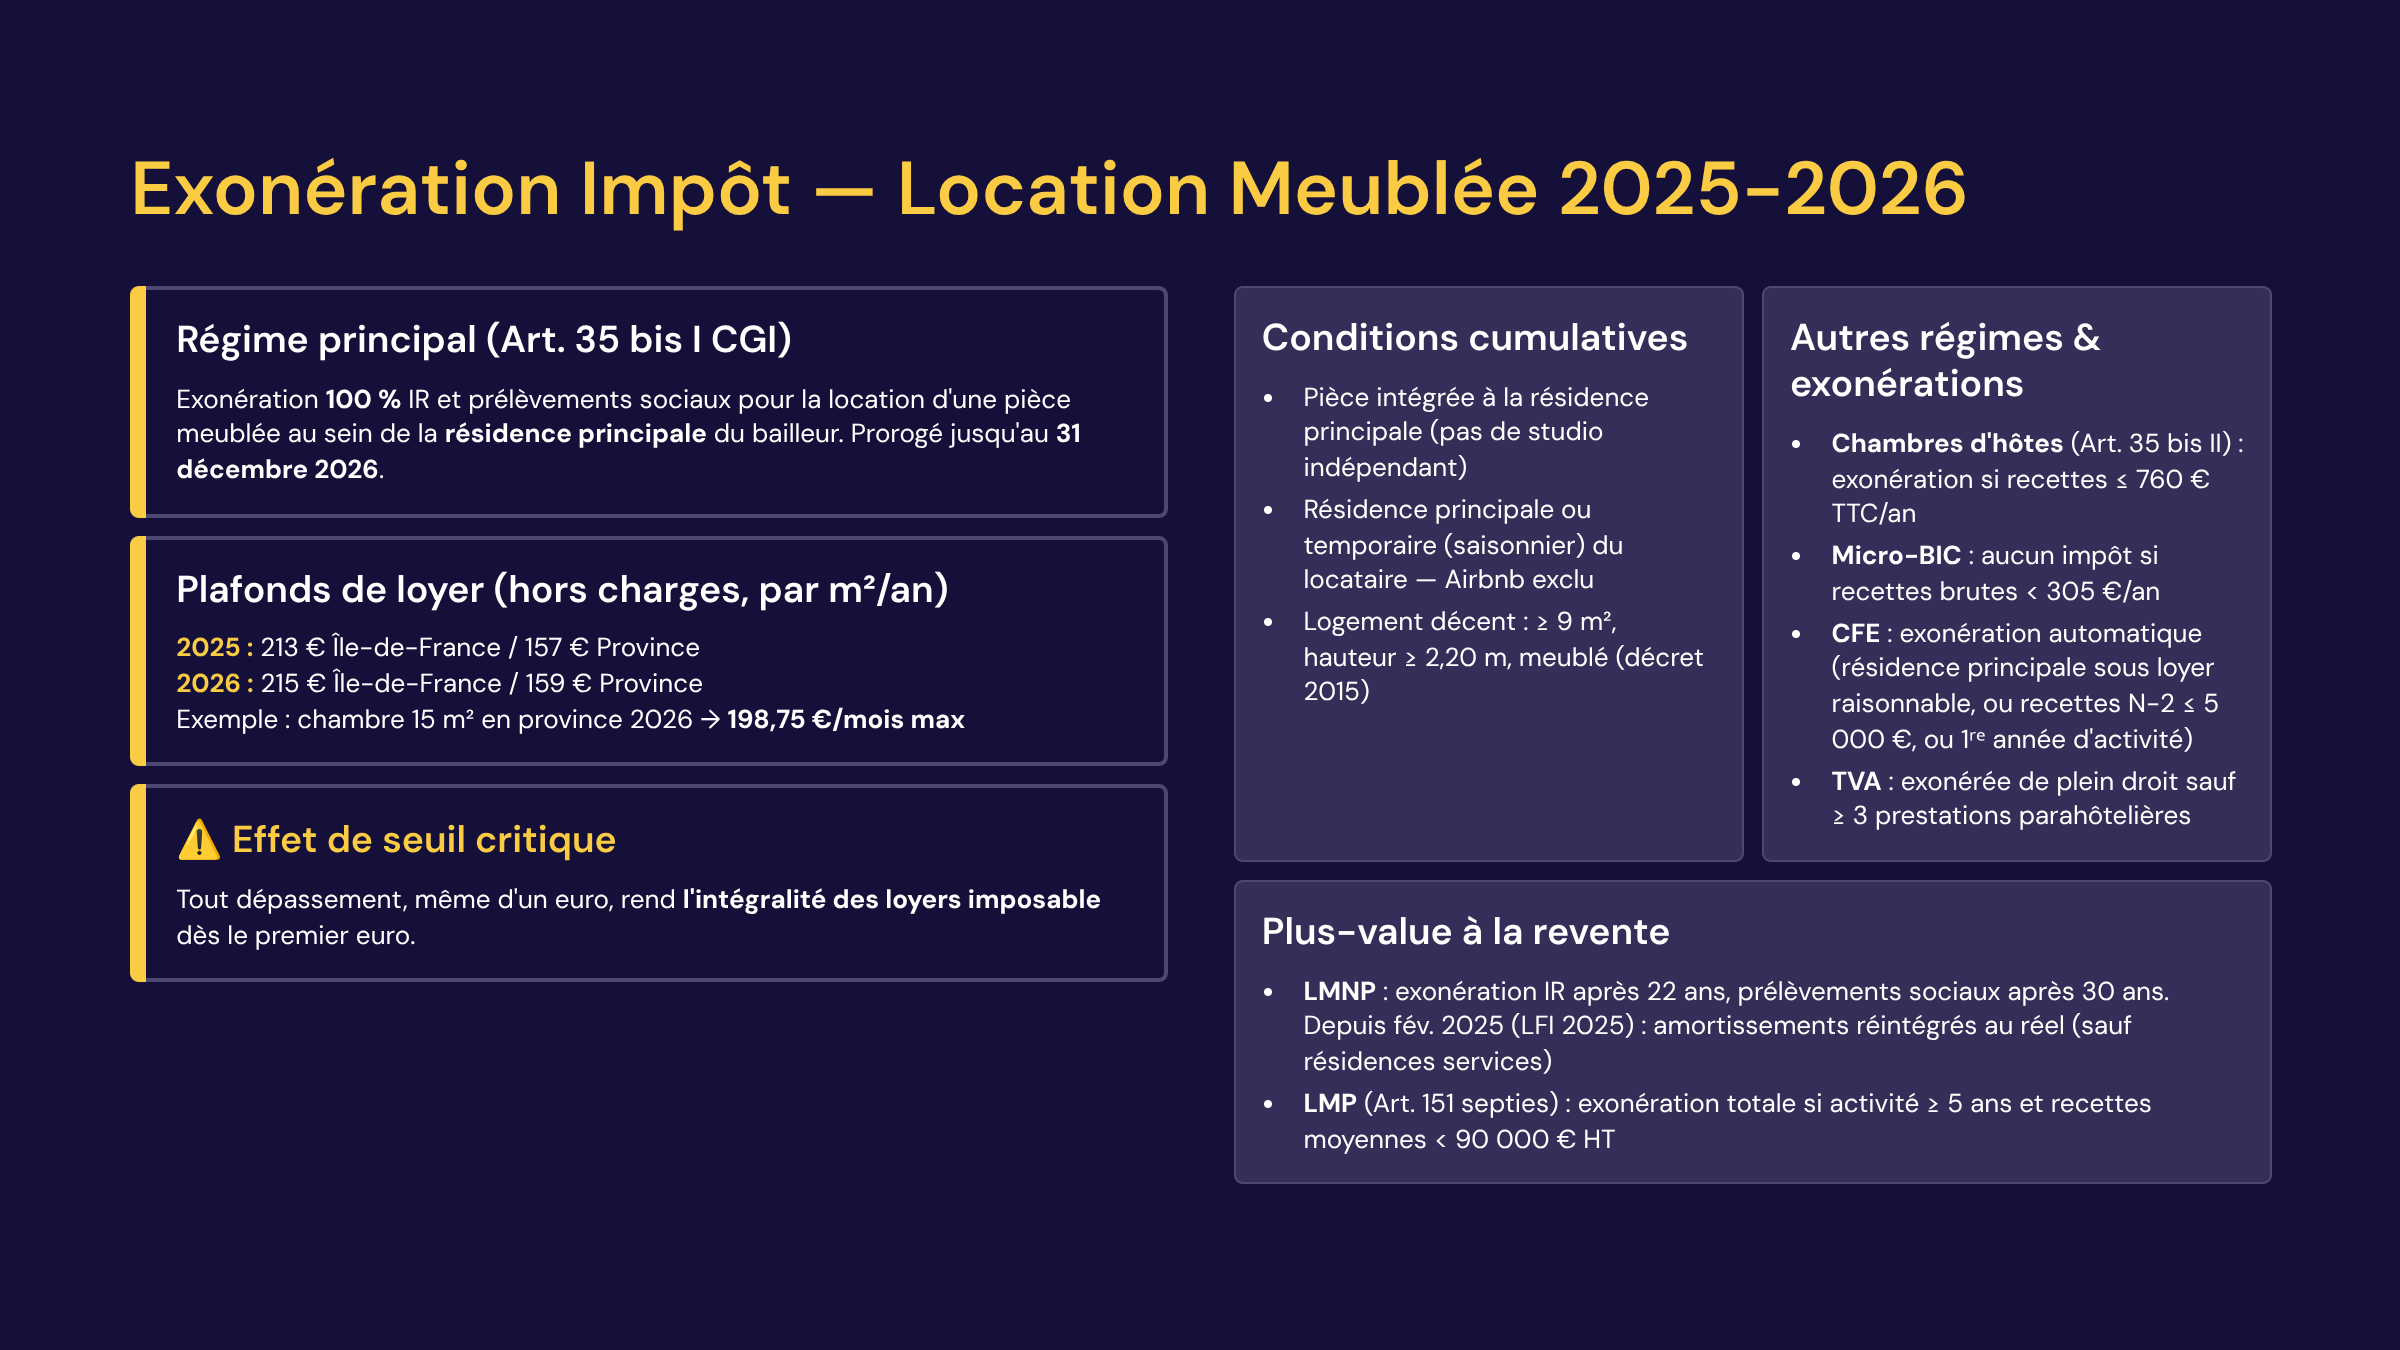
Infographie récapitulative des conditions d'exonération fiscale pour la location meublée d'une chambre en résidence principale

Plus-value et fiscalité à la revente : LMNP vs LMP

L’exonération d’impôt peut également s’appliquer lors de la revente de votre bien meublé, selon votre statut fiscal :

Statut LMNP (Loueur en Meublé Non Professionnel)

Vous bénéficiez du régime des plus-values immobilières des particuliers. L’exonération totale s’obtient par la durée de détention du bien :

  • Exonération totale d’impôt sur le revenu (19 %) après 22 ans de détention.
  • Exonération totale de prélèvements sociaux (18,6 % en 2026) après 30 ans de détention.
À noter (Réforme LFI 2025) :

Depuis le 15 février 2025, pour les biens loués au régime réel, les amortissements déduits durant la période de location sont réintégrés dans le calcul de la plus-value imposable à la revente. Cet impact s’efface toutefois après 30 ans de détention, et les résidences services (étudiantes, seniors, EHPAD) ne sont pas concernées par cette réintégration.

Statut LMP (Loueur en Meublé Professionnel)

L’article 151 septies du CGI prévoit une exonération totale de la plus-value professionnelle sous deux conditions cumulatives :

  • L’activité LMP doit être exercée depuis au moins 5 ans.
  • Les recettes moyennes hors taxes des deux dernières années civiles doivent être inférieures à 90 000 € HT (exonération partielle entre 90 000 € et 126 000 €).

Exonération de TVA

Toutes les locations meublées à usage d’habitation sont exonérées de plein droit de TVA (Article 261 D, 4° du CGI). L’activité ne devient soumise à la TVA (au taux de 10 %) que si vous proposez au moins 3 des 4 prestations de parahôtellerie suivantes : petit-déjeuner, nettoyage régulier des locaux, fourniture de linge de maison, et accueil personnalisé de la clientèle.

Les charges locatives sont-elles incluses dans le calcul du plafond de loyer ?

Non, les plafonds de loyers publiés chaque année par la direction générale des Finances publiques (DGFiP) sont calculés strictement hors charges. Pour vérifier si votre location respecte les limites d’exonération (soit 213 €/m²/an en Île-de-France et 157 €/m²/an en province pour 2025, puis 215 €/m² et 159 €/m² pour 2026), vous devez prendre en compte uniquement le loyer principal nu. Les provisions pour charges ou les forfaits de charges récupérables (eau, électricité, chauffage, taxe d’enlèvement des ordures ménagères) payés par le locataire ne sont pas intégrés dans ce calcul.

Que se passe-t-il si le loyer réclamé dépasse le plafond légal d'exonération ?

Le dispositif d’exonération fiscale de la location meublée au sein de la résidence principale fonctionne selon un principe de seuil absolu. Si le loyer annuel hors charges que vous réclamez à votre locataire dépasse le plafond fixé par l’administration fiscale (par exemple 159 €/m²/an en province pour les revenus 2026), l’exonération tombe intégralement. L’administration fiscale ne taxe pas seulement le surplus ou la part qui dépasse le plafond : c’est la totalité des loyers perçus au cours de l’année civile qui devient imposable dès le premier euro. Vos revenus locatifs seront alors soumis à l’impôt sur le revenu dans la catégorie des BIC ainsi qu’aux prélèvements sociaux.

À la Une
Ces articles pourraient vous plaire
Espace de vie ouvert comprenant un salon avec canapé gris, une table à manger et une kitchenette équipée en bois clair
12.08.2026
Gestion locative

Louer un logement meublé : quels sont les avantages et les règles fiscales pour le bailleur ?

Location nue ou meublée : quel choix pour rentabiliser son investissement ?
Vide ou meublé, le choix d'un logement locatif ne se résume pas à une question de confort : il engage des règles juridiques, fiscales et de rendement bien distinctes. Un bien meublé se loue en moyenne 10 à 25 % plus cher qu'un logement vide, un différentiel qui compense en partie les frais de mobilier et offre en échange plus de souplesse contractuelle et un cadre fiscal spécifique.
Lire l'article
Étiquette énergie indiquant la classe A++ sur une échelle de performance thermique pour un bâtiment
12.08.2026
Gestion locative

Diagnostic de Performance Énergétique (DPE) : réformes, nouvelles méthodes et calendrier des obligations

Le Diagnostic de Performance Énergétique (DPE) constitue la pierre angulaire du Dossier de Diagnostics Techniques (DDT) obligatoire lors de la vente ou de la mise en location d'un bien immobilier. Évaluant la consommation d'énergie annuelle et l'empreinte carbone de chaque logement (avec des notes allant de A à G), ce document technique a subi de profondes transformations pour renforcer sa fiabilité et s'inscrire dans le calendrier de rénovation énergétique des bâtiments.
Lire l'article
negociation immobiliere conseil client a domicile negociation nantes social client 3x2
12.08.2026
Gestion locative

Sécuriser son patrimoine immobilier : comment ça marche ?

L'investissement immobilier est utile pour construire et protéger son patrimoine. Cependant, la propriété immobilière peut également comporter des risques. Pour assurer la sécurité de son patrimoine immobilier, il est alors nécessaire d'être informé sur certaines notions, que vous soyez un investisseur immobilier expérimenté ou un propriétaire débutant. Coup de projecteur sur 5 moyens existants pour éclairer la position du bailleur, mais aussi celle du locataire.
Lire l'article