Gestion locative

Louer un logement meublé : quels sont les avantages et les règles fiscales pour le bailleur ?

Location nue ou meublée : quel choix pour rentabiliser son investissement ?
Vide ou meublé, le choix d'un logement locatif ne se résume pas à une question de confort : il engage des règles juridiques, fiscales et de rendement bien distinctes. Un bien meublé se loue en moyenne 10 à 25 % plus cher qu'un logement vide, un différentiel qui compense en partie les frais de mobilier et offre en échange plus de souplesse contractuelle et un cadre fiscal spécifique.
12.08.2026•Lisa•6 minutes
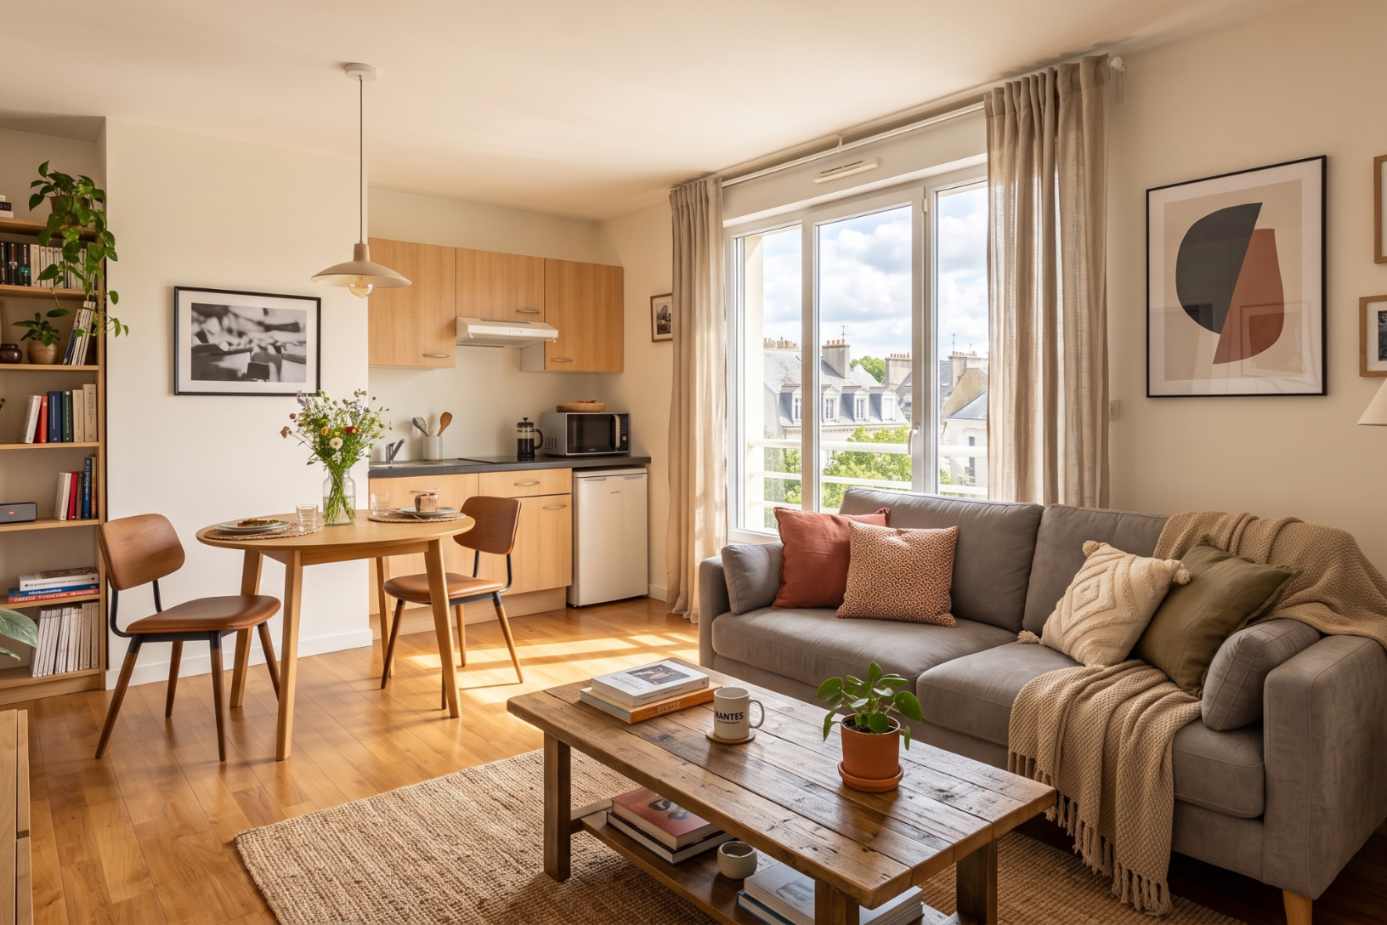
Espace de vie ouvert comprenant un salon avec canapé gris, une table à manger et une kitchenette équipée en bois clair

Qu'est-ce qu'un logement meublé ? Les critères légaux

Pour être qualifié de meublé, un logement doit respecter les critères définis par le décret du 31 juillet 2015. Ce texte fixe la liste minimale des équipements indispensables à la vie quotidienne que le propriétaire doit mettre à disposition au moment de la mise en location :

  • Une literie comprenant couette ou couverture ;

  • Un dispositif d’occultation des fenêtres dans les chambres ;

  • Des plaques de cuisson et un four ou four à micro-ondes ;

  • Un réfrigérateur et un congélateur (ou compartiment à congélation) ;

  • La vaisselle nécessaire à la prise des repas et des ustensiles de cuisine ;

  • Une table et des sièges ;

  • Des étagères de rangement ;

  • Des luminaires et du matériel d’entretien ménager.

Une fois ces conditions remplies, le bailleur relève du statut de Loueur en Meublé Non Professionnel (LMNP), à condition que ses recettes locatives annuelles ne dépassent pas 23 000 € ou la moitié des revenus du foyer fiscal. Au-delà de ces seuils, il bascule sous le statut de Loueur en Meublé Professionnel (LMP).

Bail classique et bail mobilité : une grande souplesse contractuelle

La législation distingue la location nue de la location meublée sur le plan de la gestion locative :

  • Durée du bail : 1 an minimum pour un meublé (renouvelable tacitement), contre 3 ans pour une location nue. La durée est ramenée à 9 mois non reconductibles si le locataire est étudiant.

  • Préavis de départ du bailleur : 3 mois pour un meublé (avec motif légitime et sérieux), contre 6 mois pour un logement vide.

  • Dépôt de garantie : Plafonné à 2 mois de loyer hors charges pour un meublé, contre 1 seul mois pour un bien nu.

  • Le bail mobilité : Dédié aux personnes en formation professionnelle, études supérieures, stage, mutation ou mission temporaire, ce bail est conclu pour une durée de 1 à 10 mois non renouvelable. Il n’exige aucun dépôt de garantie et interdit toute clause de solidarité en cas de colocation.

Fiscalité de la location meublée : régimes BIC et abattements

Contrairement aux loyers d’une location nue imposés dans la catégorie des revenus fonciers, les recettes tirées d’un meublé relèvent des Bénéfices Industriels et Commerciaux (BIC).

Le régime forfaitaire (Micro-BIC)

Le traitement fiscal du micro-BIC varie selon la nature de la location :

  • Location meublée classique (longue durée) et meublés de tourisme classés : Le régime donne droit à un abattement forfaitaire de 50 % sur les recettes. Pour les revenus perçus dès le 1er janvier 2026, le plafond annuel de recettes est revalorisé à 83 600 € (suite à la révision triennale des seuils, après avoir été fixé à 77 700 € pour les revenus de 2025).

  • Meublés de tourisme non classés (Loi Le Meur / anti-Airbnb) : Pour l’imposition des revenus 2025 déclarés en 2026, l’abattement du micro-BIC tombe à 30 % et le plafond de recettes annuelles est abaissé à 15 000 €. De plus, une procédure d’enregistrement national en ligne devient obligatoire pour tous les meublés de tourisme au plus tard le 20 mai 2026.

Le régime réel et l’amortissement

Au régime réel, le propriétaire déduit l’ensemble des charges effectives (intérêts d’emprunt, taxe foncière, travaux d’entretien, charges de copropriété, frais de gestion, assurances).

Ce régime permet également de pratiquer l’amortissement comptable du bien et du mobilier. L’amortissement consiste à imputer chaque année une dépense théorique constatant l’usure du mobilier (sur 5 à 10 ans) et de la structure du bâtiment (hors valeur du terrain, sur 25 à 40 ans), permettant de neutraliser l’impôt sur les revenus locatifs pendant de nombreuses années.

Les évolutions réglementaires et fiscales à connaître

Plusieurs réformes ajustent le cadre de la location immobilière et l’imposition des bailleurs :

Réintégration des amortissements dans la plus-value LMNP

Instaurée par l’article 84 de la loi de finances pour 2025, cette mesure s’applique à toutes les cessions de biens LMNP réalisées depuis le 15 février 2025.

Lors de la revente du bien, les amortissements déduits sous le régime réel pendant la période de détention sont réintégrés dans le calcul de la plus-value brute taxable (formule : Plus-value = Prix de cession – [Prix d’achat majoré – Amortissements déduits]).

Exclusions notables : Cette réintégration ne s’applique pas aux résidences de services gérées (résidences étudiantes, seniors, EHPAD), aux transmissions par donation ou succession, ni aux biens gérés sous le régime micro-BIC. Les abattements pour durée de détention restent inchangés, conservant une exonération totale d’impôt sur le revenu après 22 ans et de prélèvements sociaux après 30 ans.

Prélèvements sociaux sur les meublés

Conformément à la loi de financement de la Sécurité sociale (LFSS) pour 2026 (loi n° 2025-1403), la CSG appliquée aux bénéfices industriels et commerciaux (BIC) non professionnels passe de 9,2 % à 10,6 %. Le taux global des prélèvements sociaux sur les loyers de la location meublée (LMNP) s’établit ainsi à 18,6 % en 2026. À l’inverse, les revenus fonciers issus de la location nue restent soumis au taux de 17,2 %.

Dispositifs alternatifs pour la location nue

Pour les propriétaires qui préfèrent louer vide, deux mécanismes spécifiques existent :

  • Le dispositif Jeanbrun (Statut du bailleur privé) : Entré en vigueur le 21 février 2026 pour les acquisitions ou permis de construire déposés jusqu’au 31 décembre 2028, il concerne exclusivement la location nue à titre de résidence principale (neuf collectif ou ancien avec 30 % minimum de travaux). Il impose un engagement de location de 9 ans à loyers plafonnés. En contrepartie, il permet d’amortir jusqu’à 80 % de la valeur du bien (hors terrain) avec un plafond annuel d’amortissement de 8 000 € à 12 000 € par foyer fiscal selon le niveau de loyer (intermédiaire, social ou très social). La location meublée en est exclue.

  • Le déficit foncier majoré : Prolongé jusqu’au 31 décembre 2027 par la loi de finances 2026, le plafond d’imputation du déficit foncier sur le revenu global est doublé à 21 400 € par an (au lieu de 10 700 €). Il s’applique sous le régime réel de la location nue pour les travaux de rénovation énergétique permettant à une passoire thermique (classe E, F ou G au DPE) d’atteindre une classe performante (A à D), sous réserve d’un engagement de location de 3 ans.
À la Une
Ces articles pourraient vous plaire
Étiquette énergie indiquant la classe A++ sur une échelle de performance thermique pour un bâtiment
12.08.2026
Gestion locative

Diagnostic de Performance Énergétique (DPE) : réformes, nouvelles méthodes et calendrier des obligations

Le Diagnostic de Performance Énergétique (DPE) constitue la pierre angulaire du Dossier de Diagnostics Techniques (DDT) obligatoire lors de la vente ou de la mise en location d'un bien immobilier. Évaluant la consommation d'énergie annuelle et l'empreinte carbone de chaque logement (avec des notes allant de A à G), ce document technique a subi de profondes transformations pour renforcer sa fiabilité et s'inscrire dans le calendrier de rénovation énergétique des bâtiments.
Lire l'article
negociation immobiliere conseil client a domicile negociation nantes social client 3x2
12.08.2026
Gestion locative

Sécuriser son patrimoine immobilier : comment ça marche ?

L'investissement immobilier est utile pour construire et protéger son patrimoine. Cependant, la propriété immobilière peut également comporter des risques. Pour assurer la sécurité de son patrimoine immobilier, il est alors nécessaire d'être informé sur certaines notions, que vous soyez un investisseur immobilier expérimenté ou un propriétaire débutant. Coup de projecteur sur 5 moyens existants pour éclairer la position du bailleur, mais aussi celle du locataire.
Lire l'article
Rue piétonne avec maisons à colombages médiévales et terrasses de café à Rennes
12.08.2026
Gestion locative

Les clés d'une gestion locative réussie à Rennes

Face au dynamisme du marché rennais et à la forte demande locative issue d'étudiants, jeunes actifs et familles, déléguer sa gestion locative à un acteur local comme Thierry Immobilier permet d'optimiser le rendement de son investissement. Grâce à sa connaissance fine des quartiers et de la réglementation, l'agence prend en charge l'estimation rigoureuse du loyer, la sélection des candidats, le suivi administratif et juridique, ainsi que la protection contre les impayés. Cet accompagnement sur mesure garantit la valorisation continue du patrimoine et une tranquillité d'esprit totale au propriétaire.
Lire l'article