Il permet à la banque d’évaluer la pérennité de votre projet en vérifiant notamment le respect du plafond légal de 35 % du taux d’endettement, la présence d’un apport personnel minimal d’au moins 10 %, et l’impact énergétique du logement sur vos futures charges.

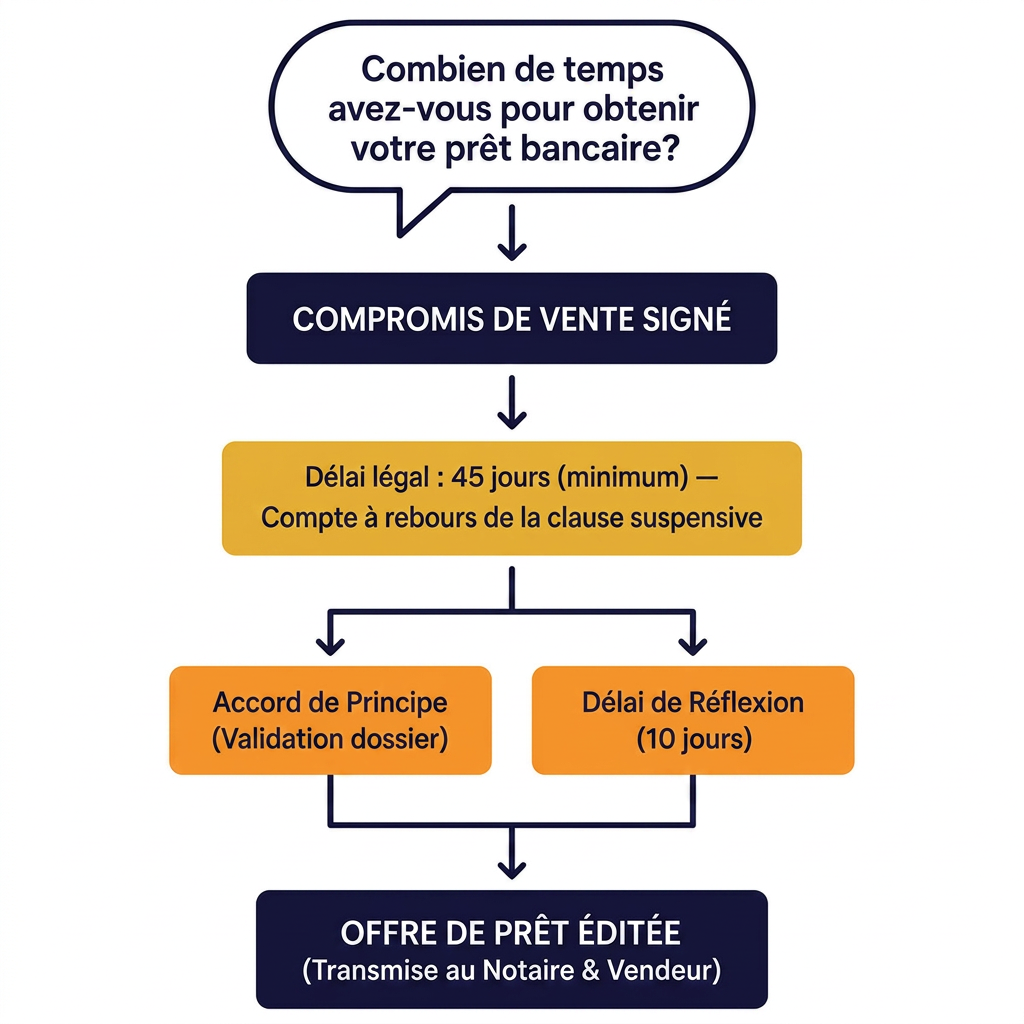
📅 Quel est le délai pour obtenir son prêt immobilier après le compromis ?
Dès la signature du compromis ou de la promesse de vente (l’« avant-contrat »), un compte à rebours de 45 jours minimum s’enclenche. Cet acte contient généralement une clause suspensive qui prévoit l’annulation pure et simple de la transaction si l’acquéreur n’obtient pas son crédit dans les temps impartis (des extensions restent toutefois négociables).
Une fois votre demande approuvée, la banque vous transmet une offre de prêt officielle (à ne pas confondre avec un simple accord de principe préalable). L’emprunteur doit alors obligatoirement respecter un délai de réflexion légal de 10 jours avant de signer et retourner ce document, récapitulant les engagements des deux parties, pour envoi au notaire et au vendeur.
Pour aborder ce parcours sereinement et garantir vos chances de succès, voici les 3 piliers à travailler pour présenter un dossier irréprochable.
1. Soigner sa gestion de compte et assainir sa situation financière
Pour convaincre la banque, vous devez présenter des relevés mensuels irréprochables. Il est vivement conseillé de « nettoyer » vos comptes bancaires entre 3 et 6 mois avant de déposer votre demande de prêt.
- Les systèmes de notation automatique (scoring) et les comités d’octroi de crédit ne tolèrent aucun découvert ni facilité de caisse sur cette période.
- Démontrer sa capacité d’épargne : Vous devez prouver votre rigueur en mettant régulièrement de l’argent de côté. Il est plus valorisant aux yeux d’un banquier d’épargner 100 € tous les mois de manière régulière que de verser 800 € de temps en temps.
- Solder ses crédits à la consommation : Si la période de 45 jours post-compromis est trop courte pour se constituer une épargne record, ces semaines doivent être mises à profit pour solder vos prêts conso en cours. Ces mensualités réduisent fortement votre capacité d’emprunt.
- Respecter les exigences du HCSF : Le Haut Conseil de Stabilité Financière impose aux banques des règles juridiquement contraignantes. Elles doivent veiller à ce que l’emprunteur ne dépasse pas un taux d’effort maximal de 35 % (montant de la mensualité rapporté au revenu global). Présenter des comptes équilibrés sans débits disproportionnés est donc capital, d’autant plus si vos revenus sont modestes.
2. Présenter un apport personnel solide (10 % minimum)
Bien que la loi ne réglemente pas le montant de l’apport personnel, celui-ci est devenu une condition quasi-incontournable pour décrocher un crédit et négocier les meilleurs taux d’intérêt.
Présenter un apport d’au moins 10 % du prix d’achat du bien est aujourd’hui la norme exigée par la majorité des établissements bancaires :
- Pour un achat dans l’ancien : L’apport est indispensable pour couvrir au minimum l’intégralité des frais de notaire (environ 7 % à 8 % du prix du bien) ainsi que les frais de garantie bancaire.
- Pour un achat dans le neuf (VEFA ou permis de construire) : L’apport garantit à la banque votre capacité à financer les premiers appels de fonds et les frais annexes.
Quoi qu’il en soit, il est indispensable d’intégrer à votre dossier de financement un justificatif d’apport personnel traçable sur plusieurs mois. Plus le montant réinjecté en propre dans l’opération est significatif, plus la banque se montrera conciliante sur les conditions de votre emprunt.
3. Anticiper le Diagnostic de Performance Énergétique (DPE) et structurer le plan de travaux
En 2026, la performance énergétique d’un logement est considérée par les comités de crédit comme un indicateur de solvabilité à part entière.
En effet, la banque intègre désormais une estimation de vos futures factures de chauffage et d’électricité dans le calcul de votre reste à vivre, tout en cherchant à se prémunir contre la perte de valeur patrimoniale à moyen terme des passoires thermiques.
Si le logement que vous convoitez affiche un DPE classé F ou G, votre dossier doit obligatoirement inclure :
- Un audit énergétique détaillé du bâtiment.
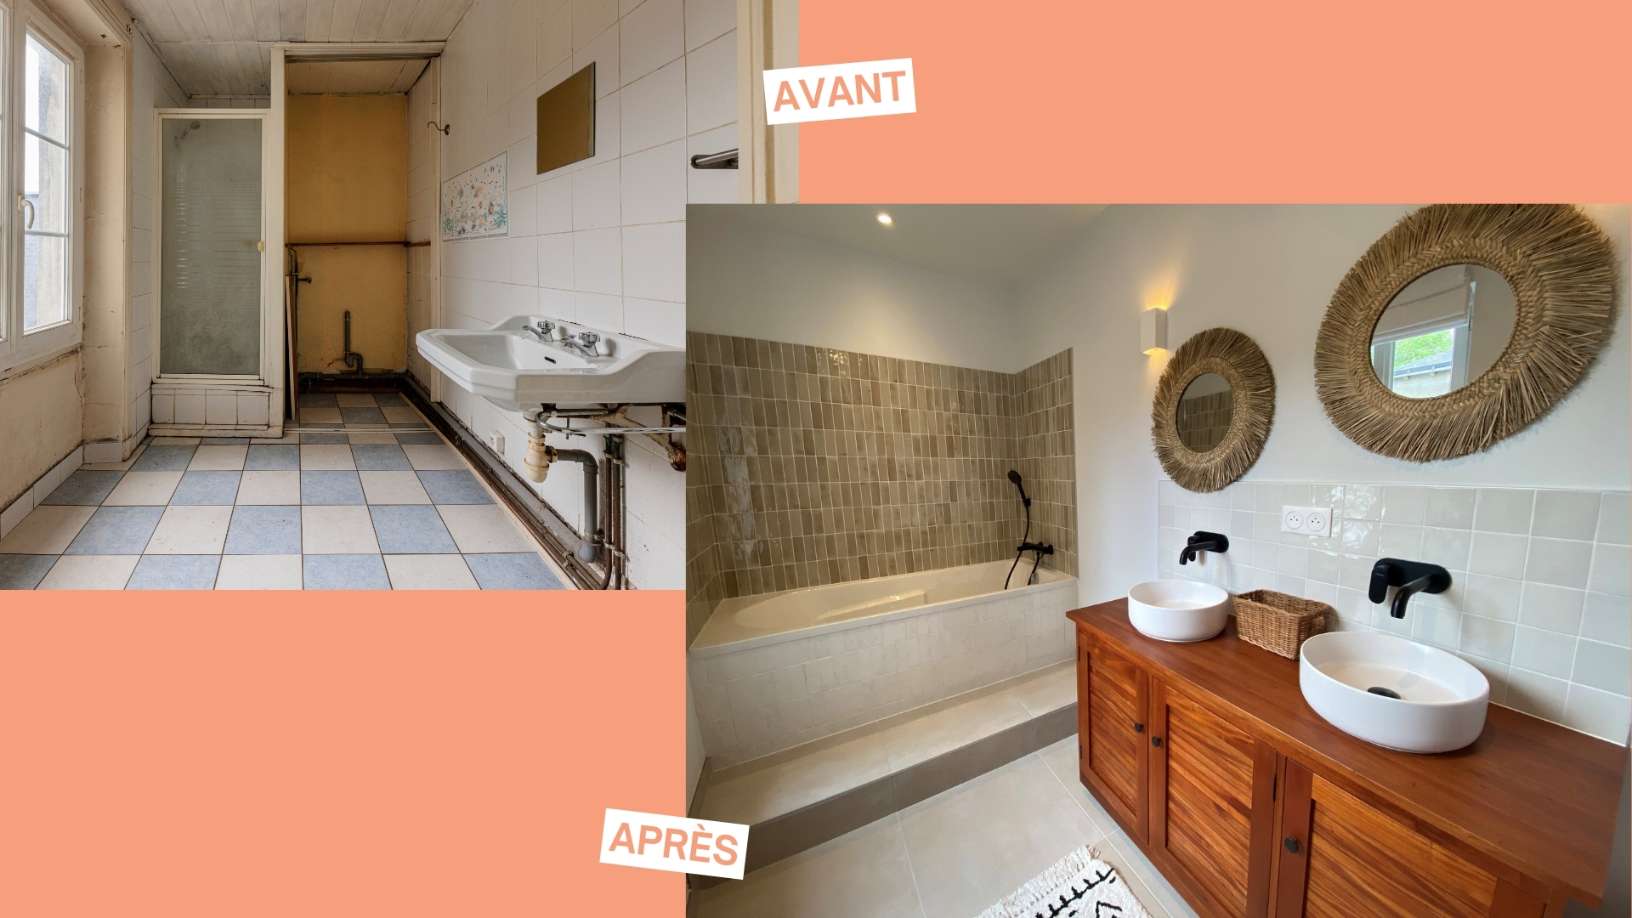
- Un devis global de travaux de rénovation chiffré par des professionnels, visant à atteindre au minimum la classe C.
Montrer un plan de travaux solide et maîtrisé rassure le partenaire financier. L’établissement pourra alors intégrer le coût de ces rénovations directement dans votre enveloppe de crédit globale et vous aider à mobiliser des dispositifs d’aide comme MaPrimeRénov’ 2026 ou l’Éco-PTZ pour alléger le coût total de votre financement.
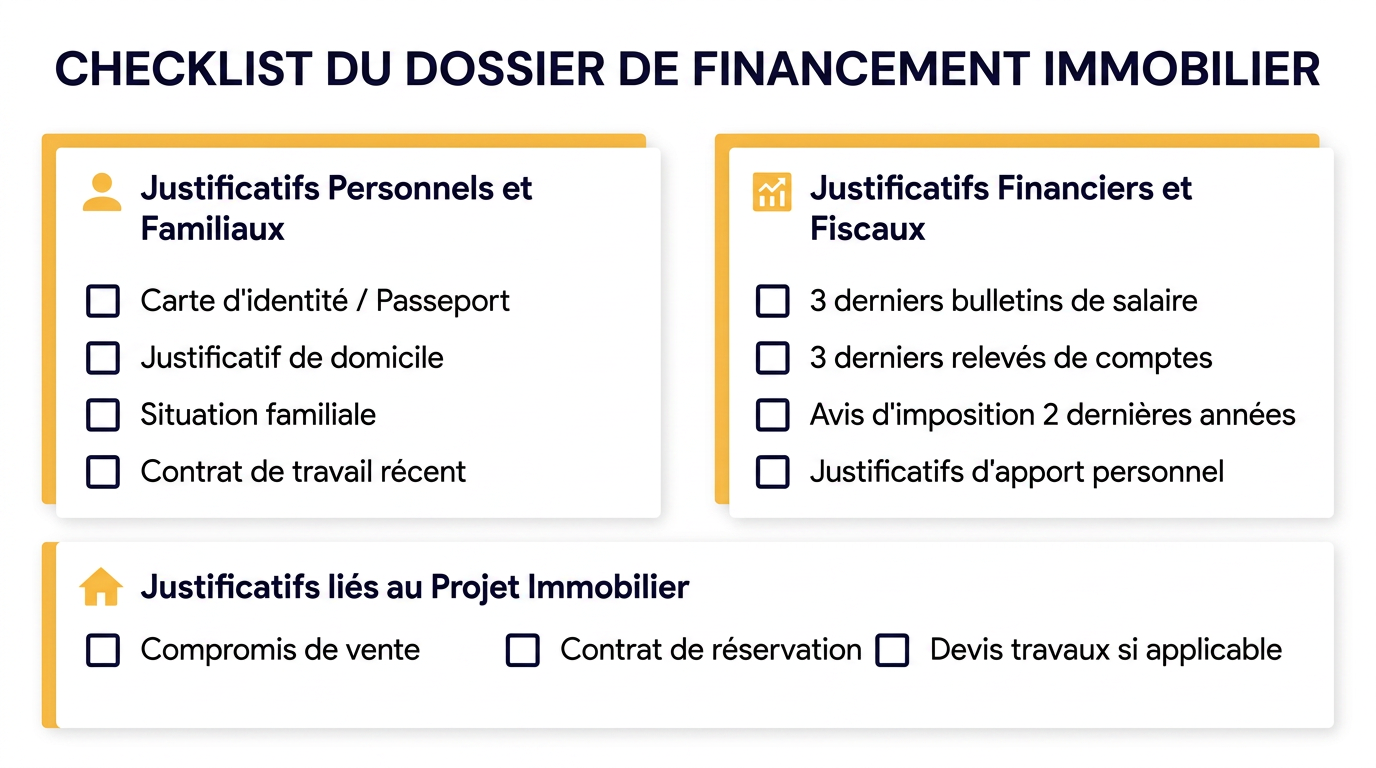
📑 Checklist : Les pièces justificatives à rassembler pour votre dossier
Pour éviter tout retard lié à l’omission d’un document, rassemblez ces pièces officielles en bon ordre avant votre premier rendez-vous.
Rappel pratique : Présentez toujours les documents originaux lors de votre entretien en direct pour vérification. Des copies seront ensuite conservées dans votre dossier d’instruction.

Peut-on obtenir un prêt immobilier sans apport personnel ?
Obtenir un prêt à 110 % (sans apport) est désormais très rare. Les banques exigent en général un apport personnel d’au moins 10 % du prix du bien pour couvrir les frais accessoires (frais de notaire et de garantie). Un apport apporte la preuve de votre capacité d’épargne et rassure le comité de crédit.
Que se passe-t-il si la banque refuse le prêt après la signature du compromis ?
Si vous essuyez un refus de prêt dans le délai imparti par la clause suspensive (45 jours minimum), la vente est annulée sans pénalité financière et les sommes versées en séquestre vous sont restituées. Il est fortement recommandé de solliciter au moins deux ou trois établissements bancaires ou un courtier pour multiplier vos chances.
Quel est le délai d'examen d'un dossier de prêt par la banque ?
Une fois le dossier complet déposé, l’instruction bancaire prend en moyenne 2 à 3 semaines pour délivrer un accord de principe, puis éditer l’offre de prêt. C’est pourquoi la rigueur dans l’organisation préalable de vos pièces justificatives est capitale pour ne pas dépasser le délai légal fixé par le compromis.


Histoire immobilière : Optimisation d'un investissement locatif rentable à Nantes