Achat - vente

Acheter un logement en couple : comment se protéger ?

Dans la recherche d'un engagement partagé, l'achat d'un bien immobilier s'effectue majoritairement à deux. Selon une étude de l’INSEE intitulée « Les revenus et le patrimoine des ménages », 49 % des primo-accédants forment une famille composée de conjoints et d’enfants. D'autres analyses du marché de l'habitat (comme l'Observatoire du Crédit Logement / CSA) indiquent que plus de 70 % des transactions concernent des couples.
30.07.2026•Pauline Brachet•9 minutes

Pourtant, en cas de séparation ou de décès, les règles de transmission d’un bien varient drastiquement selon votre statut juridique (mariage, PACS ou concubinage). En l’absence de protection automatique pour les couples non mariés, anticiper les aspects juridiques et fiscaux est indispensable pour éviter toute impasse financière.

Mariage, PACS ou Concubinage : comparaison des protections

Selon le statut de votre union, la protection légale par défaut est très inégale :

  • Concubinage (Union libre) :
    • Statut : Aucune protection automatique. Les conjoints sont considérés comme des tiers.
    • Propriété : Régime de l’indivision par défaut.
    • Protection en cas de décès : Nulle sans disposition spécifique. Droits de succession de 60 % pour le survivant.
    • Recommandation : Rédiger un testament, établir une convention d’indivision, créer une SCI ou insérer une clause spécifique.


  • Pacte Civil de Solidarité (PACS) :
    • Statut : Cadre fiscal avantageux mais protection successorale incomplète.
    • Propriété : Indivision des biens ou séparation selon la convention de PACS.
    • Protection en cas de décès : Exonération totale de droits de succession (0 €), mais le partenaire n’est pas héritier légal automatique.
    • Recommandation : Rédiger obligatoirement un testament croisé chez le notaire.


  • Mariage :
    • Statut : Protection juridique et successorale maximale prévue par le Code civil.
    • Propriété : Communauté réduite aux acquêts par défaut (sans contrat).
    • Protection en cas de décès : Exonération de droits et part successorale réservée.
    • Recommandation : Aménager par contrat de mariage ou donation entre époux si nécessaire.
Jeune couple s'embrassant avec les clés de leur nouveau logement au milieu de cartons de déménagement

L’achat en indivision : simple mais précaire (à sécuriser)

L’indivision est le régime qui s’applique par défaut. Chaque partenaire devient propriétaire d’une quote-part du logement.

Le piège des apports inégaux

Si un partenaire apporte 70 % du capital et l’autre 30 %, mais que l’acte d’achat indique une répartition 50/50 sans précision, le bien est réputé appartenir pour moitié à chacun. En cas de séparation, le produit de la revente sera partagé à parts égales. Il est impératif de faire mentionner la réalité des apports financiers dans l’acte notarié.

La convention d’indivision

Rédigée par un notaire pour une durée maximale de 5 ans renouvelable, elle permet de fixer les règles de gestion, de nommer un gérant et d’interdire la vente forcée durant cette période.

Le risque au décès et la protection du concubin survivant

Sans précaution, la part du défunt revient à ses héritiers légaux (enfants, parents). Trois scénarios surviennent souvent :

  1. Rachat des parts : Le concubin doit racheter la part des héritiers.
  2. Indivision forcée : Les héritiers bloquent les décisions du bien.
  3. Cession à titre gratuit : Si les héritiers cèdent leur part au concubin survivant, l’opération est taxée à 60 % par l’administration fiscale au titre des dons à un tiers.

Pour parer à cela, il est conseillé d’insérer une clause de rachat prioritaire dans la convention d’indivision.

Ce que change la loi du 7 avril 2026 sur l’indivision

La loi n° 2026-248 du 7 avril 2026 (entrée en vigueur le 9 avril 2026) simplifie la gestion de l’indivision successorale :

  • Acceptation tacite : En cas de notification officielle, le silence d’un héritier vaut acceptation au bout de 3 mois.
  • Vente unilatérale d’urgence : Le président du tribunal judiciaire peut autoriser un indivisaire à signer seul la vente si le blocage met en péril l’intérêt commun (dégradation du bien, charges).
  • Encadrement des frais bancaires : Traitement des successions gratuit pour les portefeuilles de moins de 5 965 €, et plafonné à 1 % (max 857 €) au-delà.

Le PACS : la sécurité fiscale à compléter par un testament

Le PACS offre un cadre idéal pour l’imposition mais ne remplace pas un acte de transmission.

  • Exonération de droits de succession : Le partenaire de PACS bénéficie d’un taux de succession de 0 %.
  • Obligation du testament : Le partenaire pacsé n’étant pas un héritier légal aux yeux de la loi, il n’hérite de rien sans testament. Des testaments croisés rédigés chez le notaire sont indispensables pour se léguer mutuellement les parts du logement.
  • Droit temporaire au logement : Le survivant bénéficie d’un droit d’occupation gratuite du logement principal pendant 1 an. Seul le testament sécurise la propriété sur le long terme.
Couple souriant marchant dans le jardin partagé d'une résidence moderne avec balcons

La SCI et le démembrement croisé : la protection sur-mesure

La création d’une Société Civile Immobilière (SCI) permet au couple de détenir le bien indirectement par des parts sociales.

Le démembrement croisé de parts

Chaque partenaire achète la nue-propriété de la moitié des parts et l’usufruit de l’autre moitié.

  • Au décès du premier conjoint, son usufruit s’éteint naturellement.
  • Le survivant récupère la pleine propriété de ses parts et conserve l’usufruit des parts du défunt.
  • Il dispose ainsi de la jouissance totale du logement à vie (pour l’habiter ou le louer), sans que les héritiers ne puissent l’expulser ou exiger la revente.

Avantage fiscal

L’extinction de l’usufruit au décès n’est pas soumise aux droits de succession (art. 1133 du CGI).

La clause de tontine : protection absolue au coût fiscal lourd

Insérée dans l’acte d’achat, la clause de tontine (ou clause d’accroissement) stipule qu’au décès du premier partenaire, le survivant est réputé avoir été l’unique propriétaire depuis l’origine.

  • Protection civile : Le bien n’entre pas dans la succession et échappe aux contestations des héritiers.
  • Piège fiscal pour concubins : La transmission entre concubins non mariés est imposée à 60 % sur la part transmise. Exception : si le bien constitue la résidence principale et que sa valeur est inférieure à 76 000 €, seuls les droits de mutation ordinaires s’appliquent (~5,81 %).
  • Alternative en SCI : Appliquer une tontine sur des parts de SCI ramène les frais de transmission aux droits de mutation de sociétés (~5 %).
Le don familial exceptionnel (art. 790 A bis du CGI)

Financement et fiscalité : optimiser son achat en 2026

En vigueur jusqu’au 31 décembre 2026, ce dispositif permet à un parent ou grand-parent de donner jusqu’à 100 000 € en exonération d’impôt (cumulable jusqu’à 300 000 € par bénéficiaire).

  • Destination des fonds : Achat d’un logement neuf, en VEFA, ou réalisation de travaux de rénovation énergétique.
  • Conditions : Fonds réinvestis chez le notaire sous 6 mois, occupation en résidence principale pendant au moins 5 ans. Attention : ce don n’est pas compatible avec un achat en SCI.

L'assurance emprunteur

Souscrire une quotité de couverture de 100 % sur chaque tête (100/100) permet à l’assureur de solder l’intégralité du capital restant dû en cas de décès de l’un des partenaires. Le survivant conserve ainsi le logement sans dette.

Est-il possible d'acheter seul tout en étant en couple ?

Oui. Si vous êtes concubins ou pacsés sous le régime de la séparation de biens, vous pouvez acquérir un bien immobilier en votre nom propre. Si vous êtes mariés sous le régime de la communauté réduite aux acquêts, le bien acheté seul avec des fonds communs appartiendra par défaut à la communauté, sauf à rédiger une clause de réemploi de fonds propres démontrant que l’argent provenait d’un héritage ou d’une donation personnelle.

Que devient la maison en cas de séparation d'un couple non marié ?

En cas de séparation sous le régime de l’indivision, trois options sont envisageables : la revente du bien et le partage du produit au prorata des apports inscrits dans l’acte, le rachat de la part de l’autre par l’un des conjoints (rachat de soulte), ou le maintien temporaire dans l’indivision via une convention fixant une indemnité d’occupation si un seul des ex-partenaires continue d’y habiter. En cas de désaccord persistant, la justice peut être saisie pour ordonner la vente.

Faut-il se pacser ou se marier obligatoirement pour acheter une maison ?

Non, l’achat en concubinage (union libre) est totalement légal. Cependant, le mariage offre la protection automatique la plus solide grâce au régime matrimonial et au statut d’héritier réservataire. Le PACS est une alternative idéale sur le plan fiscal (0 % de droits de succession), mais il exige impérativement la rédaction d’un testament croisé chez le notaire pour que le partenaire survivant puisse hériter du logement.

Comment se protéger quand on habite ou investit chez son conjoint ?

Lorsqu’un partenaire emménage dans le bien dont l’autre est seul propriétaire et qu’il souhaite financer des travaux, la prudence s’impose. Sans contrat, les sommes versées sont considérées comme une participation aux charges du ménage ou un don sans contrepartie. Pour se protéger, il convient d’établir une reconnaissance de dette devant notaire ou d’opter pour un rachat de soulte (achat d’une part de la propriété par le conjoint pour devenir co-indivisaires).

À la Une
Ces articles pourraient vous plaire
Couple senior souriant devant une maison en pierre traditionnelle avec jardin fleuri et vignobles en arrière-plan
12.08.2026
Achat - vente

Miser sur la pierre pour préparer sa retraite : stratégies, fiscalité et alternatives

Face à l'incertitude sur les régimes de retraite, l'immobilier reste une valeur refuge pour les ménages. La majorité des primo-accédants, âgés en moyenne de 35 à 40 ans, achètent avec un double objectif : répondre à leurs besoins familiaux immédiats et solder leur crédit avant la retraite, pour alléger leurs charges une fois les revenus réduits.
Lire l'article
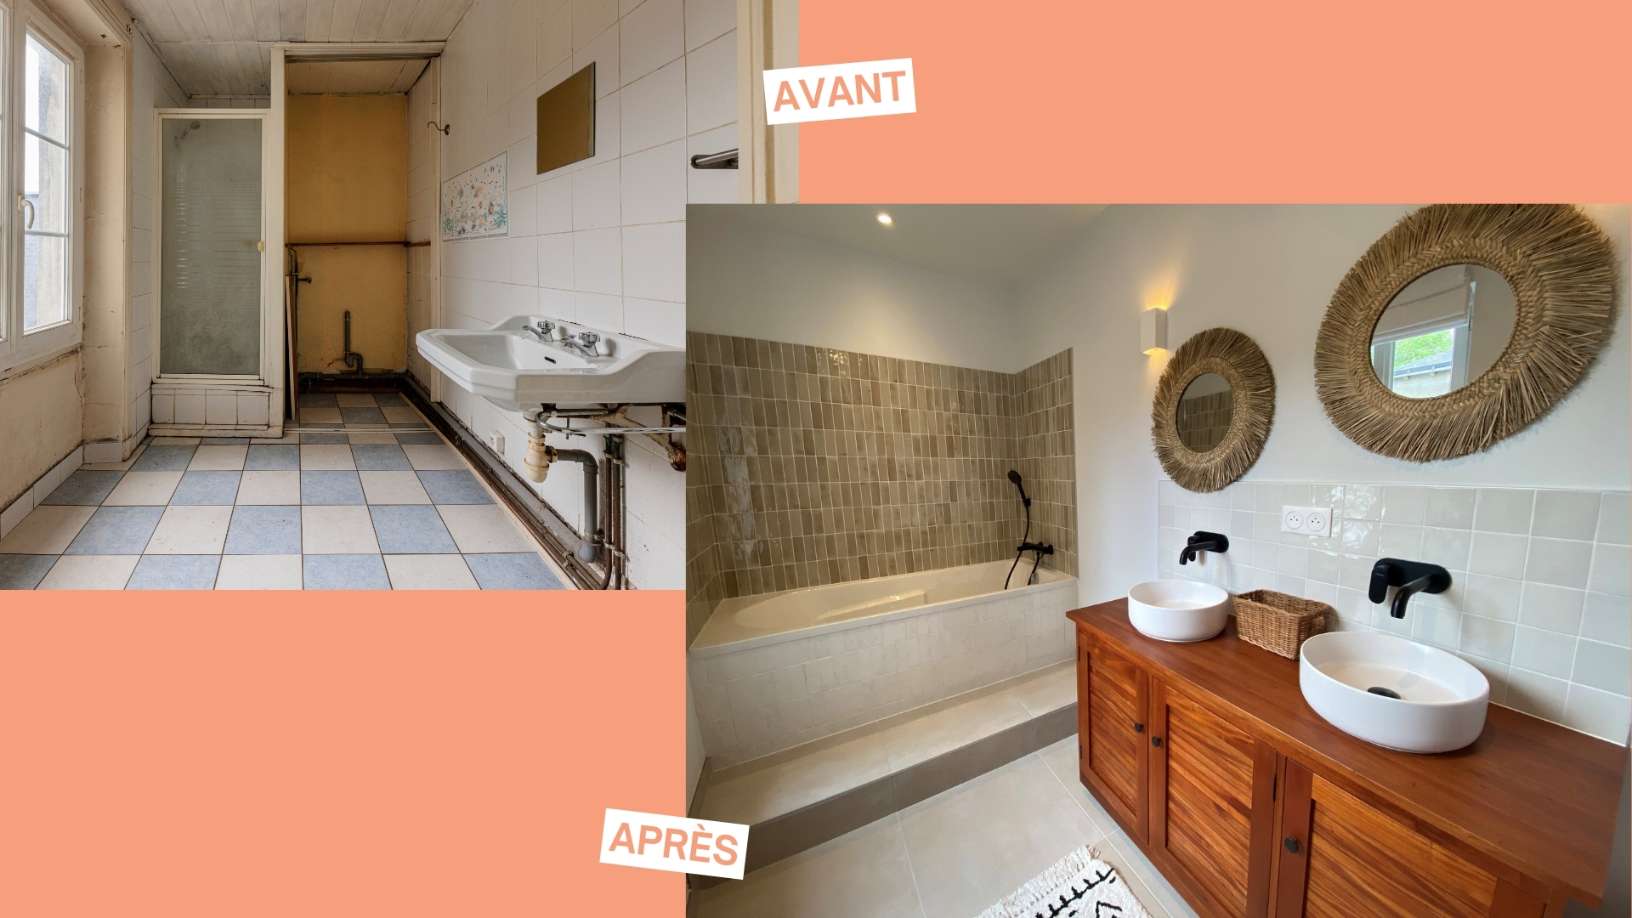
comparatif renovation salle de bain avant apres vente nantes renovation patrimoine 16x9
12.08.2026
Achat - vente

Histoire immobilière : Optimisation d'un investissement locatif rentable à Nantes

Installés depuis plusieurs années à Paris, Monsieur et Madame Gilibert rêvent d’un retour aux sources, à Nantes. Ils jettent leur dévolu sur un appartement charmant, mais nécessitant des travaux conséquents. Découvrez comment Monsieur et Madame Gilibert ont transformé un appartement nécessitant des travaux à Nantes en un investissement locatif rentable, alliant charme de l'ancien et confort moderne.
Lire l'article
couple consultant dossier achat immobilier cuisine moderne achat nantes energie client 4x3
12.08.2026
Achat - vente

L’estimation, une étape clé dans le parcours de vente

Fixer le prix d’un bien est la première étape du processus de vente, c’est aussi la plus importante. En effet, le prix est un des critères fondamentaux pour les acquéreurs, celui qui va provoquer ou non l’envie de visite. Nous faisons le point avec Karine Sellen, négociatrice pour Thierry Immobilier Saint-Nazaire.
Lire l'article